

Quien produce al 10 no puede competir contra quien produce al 1
Un sistema de alícuotas bajas y uniformes solo es creíble si la base es ancha, las reglas son neutrales y el privilegio excepcional se trata como lo que es: un gasto público encubierto. Paraguay construyó su ventaja sobre tres tasas del 10 por ciento —IVA, renta empresarial y renta personal— y sobre una presión tributaria de la Administración Central que en 2025 se situó en 11,2 por ciento del PIB. Esa arquitectura no se defiende subiendo tasas. Se defiende impidiendo que el código tributario se convierta en un menú de excepciones que premia a quien mejor lobby hace y castiga a quien produce bajo el régimen general.
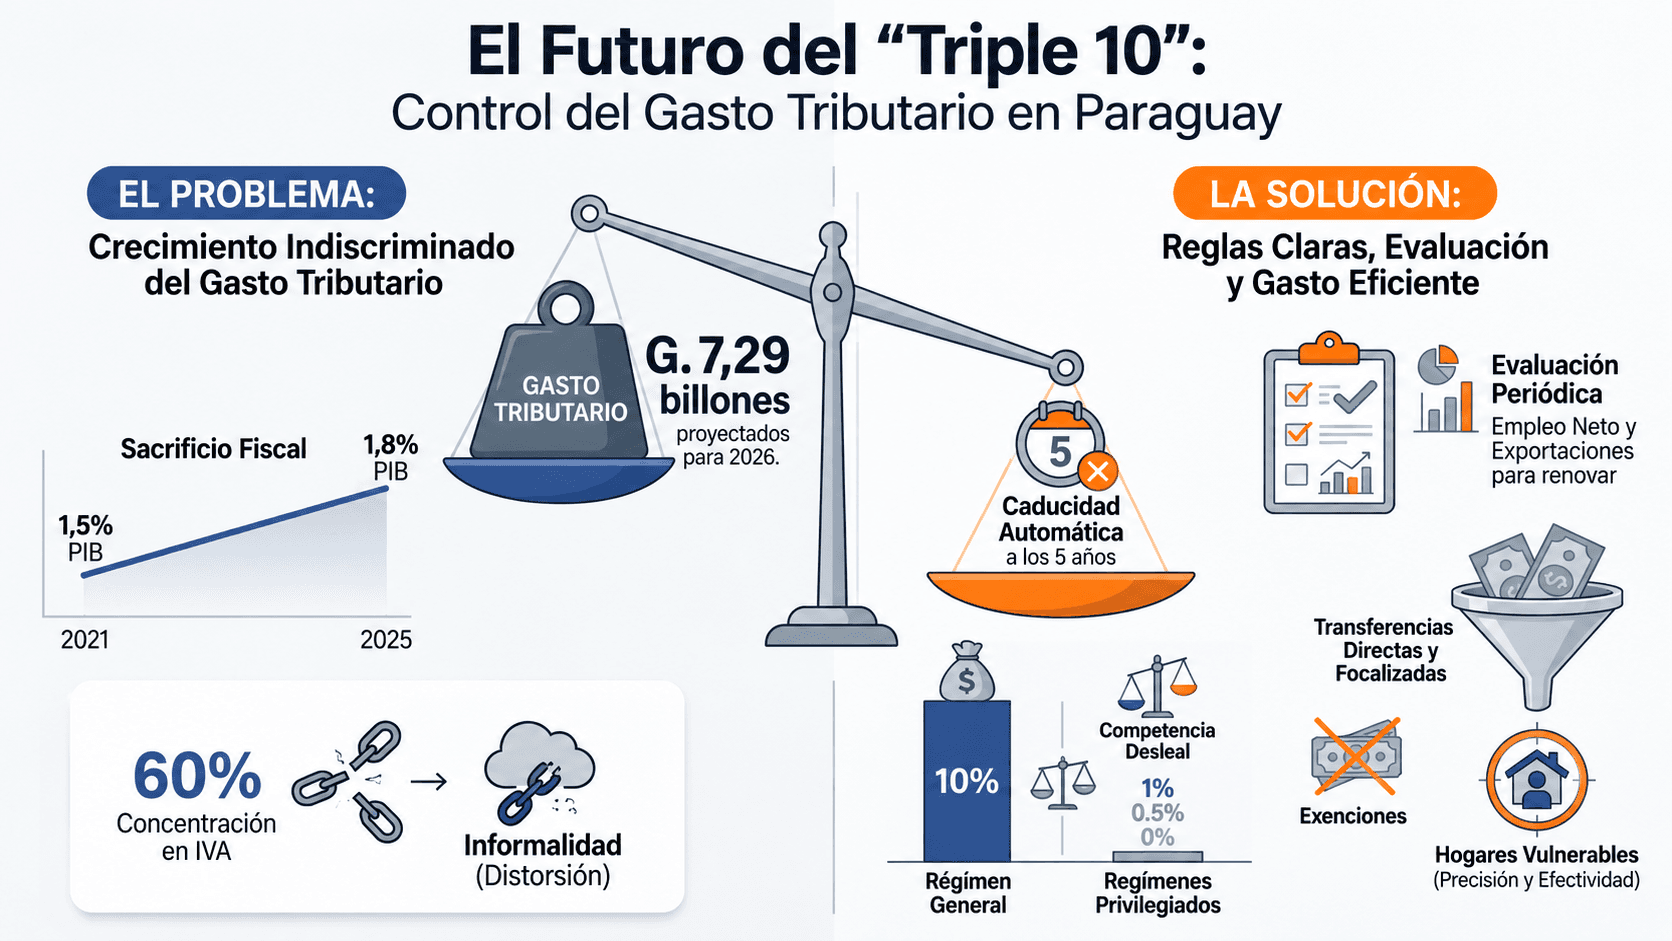
El control del gasto tributario busca mejorar la eficiencia fiscal y focalizar los beneficios.
Por:
Tiempo de lectura: 2 minutos
Comparte esta noticia