“El entorno macroeconómico favorable consolidará crecimiento y solvencia en el sistema financiero"
Holger Insfrán, superintendente de Bancos del Banco Central del Paraguay (BCP), avizora para el 2026 un sistema financiero apuntalado por un contexto macroeconómico favorable y con indicadores de crecimiento sólido.
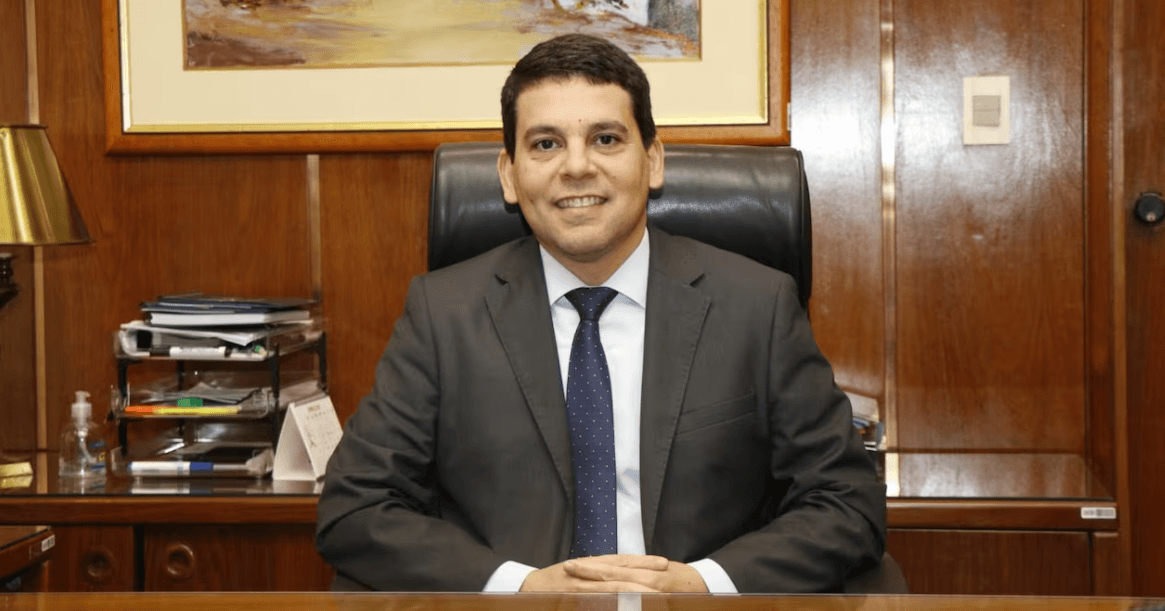
En esta entrevista, señaló que la transformación digital y la gestión integral de riesgos serán claves para sostener la competitividad, siempre con salvaguardas frente a nuevas tecnologías y sin descuidar los riesgos tradicionales.
¿Cómo evalúa el desempeño general del sistema bancario durante 2025?
El sistema financiero paraguayo cierra el mes de octubre con indicadores que reflejan un crecimiento sostenido y una estabilidad destacable, consolidando la confianza de los agentes económicos en la plaza financiera local.
Los activos totales del sistema, que incluyen bancos y financieras, alcanzaron US$ 37.536 millones al cierre de octubre. Representando un crecimiento de 10% en lo que va del año. Este desempeño estuvo impulsado por la expansión del crédito, que se situó en US$ 26.409 millones, con una variación interanual de 11,2%.
La cartera de créditos se mantiene como motor principal, con mayor dinamismo en los sectores de consumo, agricultura y comercio. Por su parte, los depósitos continúan siendo la principal fuente de financiamiento, cerrando en US$ 25.455 millones, con un crecimiento interanual de 6,8%.
No obstante, se destaca el incremento del fondeo externo, que aumentó 35,6% respecto al 2024, reflejando una mayor confianza de los inversionistas internacionales. Los niveles de rentabilidad se mantuvieron estables con respecto al 2024, cerrando el mes de octubre 2025 con un ROA en 2,4% y ROE en 22,4%.
Por tanto, el sistema financiero paraguayo muestra un desempeño robusto, con crecimiento equilibrado en créditos y depósitos, con un interesante crecimiento en el fondeo externo que confirma la confianza internacional en la solidez del mercado financiero del país.
En comparación con 2024, qué cambios o diferencias destacaría en materia de crecimiento, rentabilidad, ¿calidad de cartera y competencia dentro del sistema?
El análisis comparativo entre los ejercicios 2024 y 2025 permite identificar cambios relevantes en crecimiento, rentabilidad, calidad de cartera y competencia dentro del sistema bancario. En 2025, los tres sectores con tasas de crecimiento por encima del promedio fueron los de consumo (24,1%), servicios (28,6%) y vivienda (19,4%).
Cabe señalar que el crecimiento de la cartera de consumo se explica principalmente por el efecto de una mayor inclusión financiera ya que se puede observar a casi 446.000 nuevos clientes con crédito.
Los niveles de utilidad al cierre de octubre 2025 (US$ 679 millones) se encuentran cercanos a los niveles de cierre del ejercicio 2024 (US$ 686 millones a dic.24), por lo que de mantenerse esta tendencia el sector financiero estaría cerrando el ejercicio con niveles superiores al ejercicio anterior.
¿Qué expectativas tienen para 2026 en materia de demanda de créditos, estabilidad financiera y riesgos que el sistema deberá monitorear?
Respaldado por un entorno macroeconómico favorable, el sistema financiero paraguayo se proyecta hacia la consolidación de sus indicadores de crecimiento y solvencia. La transformación digital y la gestión integral de riesgos se perfilan como los ejes centrales para garantizar la competitividad y estabilidad del sector.
En ese sentido, la transformación digital se ha convertido en una prioridad para las entidades financieras que buscan mantener su competitividad y es fundamental contar con las salvaguardas adecuadas para mitigar los riesgos derivados de las nuevas prácticas y tecnologías comerciales, sin dejar de monitorear los riesgos tradicionales.
Del lado regulatorio, el Banco Central del Paraguay se encuentra implementando plenamente la supervisión basada en riesgos y evaluando adecuaciones de normativas que nos acerquen a los estándares de Basilea
Recordemos que Basilea III es un conjunto de medidas acordadas internacionalmente y desarrolladas por el Comité de Supervisión Bancaria de Basilea en respuesta a la crisis financiera de 2007-2009, que buscan fortalecer la regulación, la supervisión y la gestión de riesgos de los bancos.
Adicionalmente, la Superintendencia de Bancos se encuentra abocada a una migración del sistema financiero a las Normas Internacionales de Información Financiera (NIIF)
Contenido exclusivo para suscriptores
Este artículo forma parte del periodismo en profundidad y análisis exclusivo de 5Días. Le invitamos a suscribirse para acceder a una cobertura integral y sin límites.