Bonos del Tesoro: por qué el spread frente a la tasa del BCP refleja la curva real del mercado
Las tasas de los Bonos del Tesoro en Paraguay muestran diferencias frente a la referencia del BCP debido a su formación en subastas competitivas. En la última colocación, el MEF ajustó rendimientos en el corto plazo y evidenció spreads de hasta 1,24% en la curva de deuda soberana.
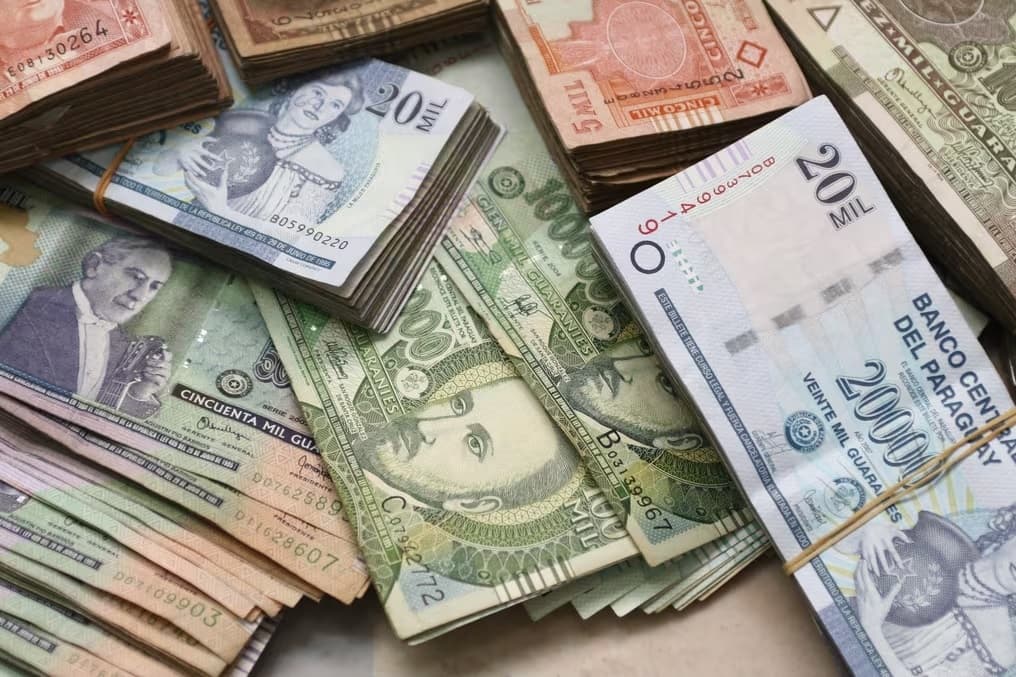
La curva soberana no replica de manera mecánica la tasa de política monetaria, sino que se forma a partir de la liquidez, el plazo y las expectativas del mercado.
La diferencia entre las tasas de los Bonos del Tesoro y la referencia del Banco Central del Paraguay (BCP) responde a la forma en que se construyen los precios en un esquema de subasta competitiva, donde los rendimientos reflejan condiciones reales de oferta y demanda. En ese marco, la curva soberana no replica de manera mecánica la tasa de política monetaria, sino que se forma a partir de la liquidez, el plazo y las expectativas del mercado.
Contenido exclusivo para suscriptores
Este artículo forma parte del periodismo en profundidad y análisis exclusivo de 5Días. Le invitamos a suscribirse para acceder a una cobertura integral y sin límites.